
Publicado por: BFE+
Las decisiones de las entidades administrativas generan un gran impacto en el desarrollo de actividades de económicas de los ciudadanos. Por ello, la decisión de regular o no una materia, no debe surgir de una mera discrecionalidad, sino de un análisis consciente de los problemas públicos que ameritan atención, la idoneidad de las medidas que se adoptan, así como sus beneficios y costos.
En este contexto, la calidad regulatoria cumple un papel fundamental, y el análisis de impacto regulatorio (“AIR”) constituye una de sus principales herramientas, que permite adoptar decisiones basadas en evidencia. Así, la Ley General de mejora de la calidad regulatoria (“Ley General”) define al AIR ex ante como un instrumento que permite “identificar, evaluar y medir los probables resultados, beneficios y costos de distintas alternativas de solución regulatorias y no regulatorias de un problema público, considerando la identificación y el análisis de riesgos, con el fin de adoptar la mejor alternativa de intervención en base a evidencia”.1
Esta herramienta no solo permite analizar posibles alternativas regulatorias para solucionar un problema público, sino también determinar si corresponde adoptar medidas no regulatorias, por ejemplo, basadas en incentivos o en actividades de fiscalización. Inclusive, esta evaluación podría determinar que no existe la necesidad de una intervención regulatoria. Esto con la finalidad de destinar de manera eficiente los recursos estatales sin imponer sobrecargas a los ciudadanos, que terminan impactando su desempeño en el mercado. Esta herramienta es de obligatorio y gradual cumplimiento para las entidades del Poder Ejecutivo y busca que el Estado solo intervenga cuando esté debidamente justificado y de manera proporcional.
La efectividad del AIR no solo depende de la existencia de una obligación legal, sino de cuáles son las regulaciones sujetas a dicha evaluación. En principio, el AIR ex ante está previsto para analizar cualquier proyecto normativo de carácter general que establezca o modifique una obligación, condición, requisito, prohibición, limitación u otra exigencia que genere costos de cumplimiento para los sujetos afectados o limite el ejercicio de derechos de las personas, restringiendo actividades económicas y sociales2.
Sin embargo, el artículo 41 del Reglamento de la Ley General, aprobado por el Decreto Supremo No. 023-2025-PCM, prevé diversos supuestos excluidos del AIR ex ante, entre ellos, un cajón de sastre, que dispone que la Comisión Multisectorial de Calidad Regulatoria (“CMCR”) puede determinar otras materias (distintas a las listadas en el artículo 41.1) que en base a su interpretación se encuentran fuera del alcance del AIR ex ante: “Excepcionalmente, otras materias o proyectos regulatorios que la CMCR, previa evaluación y de manera fundamentada, en base a la interpretación del alcance del presente Reglamento, señale que se encuentran fuera del alcance del AIR Ex Ante establecido en el numeral 33.2 del artículo 33 del presente Reglamento”3.
Al respecto, establecer excepciones al AIR ex ante es legítimo, en virtud de la eficiencia administrativa, pero la configuración de un supuesto de excepción excesivamente amplio, como el citado en el párrafo previo, reduce el ámbito de aplicación efectivo del AIR y genera incentivos a eludirlo. En efecto, en una reciente publicación, la OCDE ha observado que la aplicación del AIR ex ante en el Perú “sigue siendo limitada debido al recurso excesivo a excepciones y a la falta de criterios de proporcionalidad”4, pues las entidades incluso diseñan sus normas de manera que se encuentren en algún supuesto de excepción, para así evitar realizar la evaluación que corresponde a las decisiones públicas que impactan en los ciudadanos.
De acuerdo con el Observatorio Peruano de Mejora Regulatoria (“OPMR”)5, entre julio de 2022 y junio de 2026 se evaluaron 1333 proyectos normativos, de los cuales se determinó que 157 requerían de AIR ex ante y 1176 proyectos no requerían de dicha evaluación, debido a que estaban en algún supuesto de excepción del Reglamento de la Ley General. Esto se traduce en la exclusión del 88.2% de proyectos normativos de la evaluación del AIR ex ante:
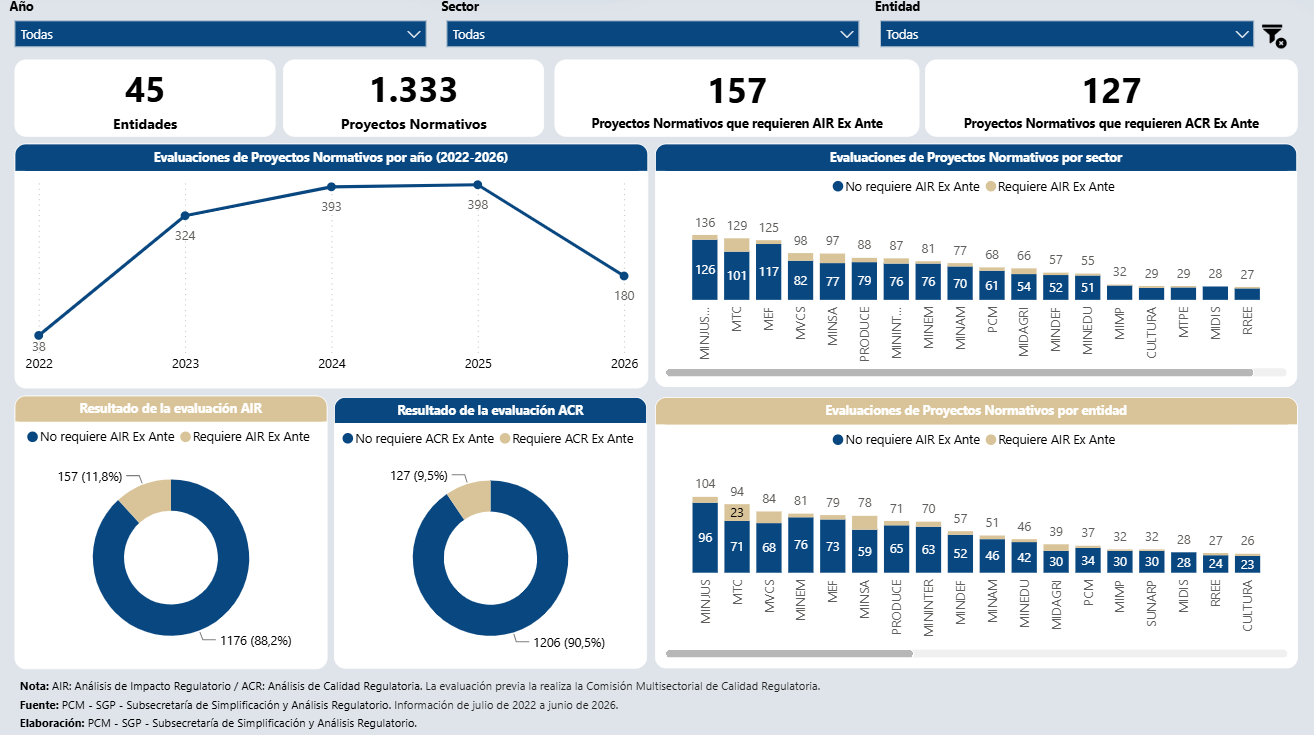
Esta situación tiene un triple efecto: (i) genera incentivos para diseñar medidas regulatorias que encajen en los supuestos de excepción, para evitar su evaluación; (ii) induce la adopción de medidas regulatorias sin la debida justificación y análisis de alternativas previas; y (iii) vacía de contenido la obligación de pasar por el AIR ex ante, reduciendo su efectividad.
Cuando la excepción se vuelve la regla, desnaturaliza su propia finalidad. En ese sentido, las excepciones deberían estar claramente delimitadas y la CMCR debería aplicarlas de manera restrictiva, de modo que no desvíe la finalidad del AIR ex ante. De mantenerse excepciones amplias y discrecionales, el marco normativo de AIR se queda en solo un diseño interesante sin efectividad práctica ni impacto real en los agentes económicos afectados.
- Numeral 2 del artículo 5 de la Ley General de mejora de la calidad regulatoria, aprobada por el Decreto Legislativo No. 1565. ↩︎
- Artículo 33 de la Ley General. ↩︎
- Artículo 41.2 del Reglamento de la Ley General. ↩︎
- OCDE (2026). Revisiones de la OCDE sobre reforma regulatoria. Política regulatoria en el Perú 2026 (p.10): https://www.oecd.org/content/dam/oecd/es/publications/reports/2026/04/regulatory-policy-in-peru-2026_6c9d9d89/5738a296-es.pdf ↩︎
- Ver enlace: https://opmr.pcm.gob.pe/calidad/excepciones ↩︎